电池电动与氢燃料卡车之争:2022年展望
电池电动与氢燃料卡车在北美重型卡车市场的竞争进入新阶段。数据显示,目前北美Class 8电池电动卡车保有量约4000至5000辆,而氢燃料卡车可能不足数百辆。尽管电池电动在短途和区域运输中占优,但氢燃料在长途和特定工况下仍有潜力。OEM厂商如戴姆勒、Traton、沃尔沃等正布局多种技术路线,行业普遍认为未来将是多种零排放技术并存的格局。
在卡车运输行业内部,一场堪比哥斯拉对决金刚、或超人对阵弱势蝙蝠侠的较量正在酝酿。然而,这场战斗恐怕难以吸引物理学爱好者及运输官员之外的观众,因为其核心议题是:何种卡车将取代柴油驱动的Class 8重卡?是电池电动车辆(BEV),还是使用氢气的燃料电池电动卡车(FCEV)?
随着车队将目光投向零排放的未来,BEV与FCEV之间的交锋正在幕后及行业会议中悄然展开。对原始设备制造商(OEM)而言,关键在于赢得大型且资本雄厚的车队——这些很可能是北美首批订购零排放车辆的客户——的青睐与订单。
关于这场较量的比喻,答案取决于受访者,也可能取决于其支持的能源类型。但有一点在2022年初似乎已明朗:电池电动暂时领先,但绝非稳操胜券。
难以实现的“氢能高速公路”
对业内人士而言,这是一场熟悉的辩论,且行业领导地位曾发生逆转。2000年代,前总统乔治·W·布什和前加州州长阿诺德·施瓦辛格曾拥抱氢能,并畅谈未来的“氢能高速公路”。
2004年,施瓦辛格签署行政命令,计划到2010年建成氢能高速公路——即沿主干路线布局的加氢站网络——当时州长希望建成200座加氢站。但那些高速公路最终未能实现。
“能源转型秀”主持人、电动卡车倡导者克里斯·内尔德表示,市场并未看到氢燃料电池的长期利益或可行性,即便对乘用车而言也是如此。与此同时,BEV倡导者尽管面临廉价汽油及其他绿色出行方式(包括混合动力和天然气)的竞争,仍持续推进。
“电动车完全占领了市场。”——克里斯·内尔德,“能源转型秀”主持人
随后,特斯拉携其时尚且广受欢迎的电动汽车登场,备受名人追捧。特斯拉利用其势头开发了Semi——一款Class 8车型,其生产一再推迟。如今,联邦政府新签署的《基础设施投资与就业法案》(即两党基础设施法)包含75亿美元用于建设电动车充电网络。总统乔·拜登的目标是创建50万个面向电池电动轿车和卡车的充电站。
“电动车完全占领了市场,”内尔德说,“原因是电力无处不在。”
使用数据也显示出电动的优势。ACT Research副总裁蒂姆·德诺耶表示,尽管难以精确统计北美运营中的电池电动和氢燃料卡车数量,但估计Class 8 BEV在4000至5000辆之间。至于燃料电池卡车,“如果数量达到数百辆,我会感到惊讶,”德诺耶说。
内尔德认为趋势已很明显。他看到戴姆勒卡车采用电池电动,同时百事可乐和亚马逊等许多私营车队正转向更轻型的电池电动卡车用于配送。内尔德表示,氢能有可能全面落败,甚至包括Class 8领域。
OEM厂商也表明潮流正在转变。2019年春季的ACT Expo上,时任戴姆勒卡车CEO罗杰·尼尔森在主题演讲中表示,这家美国最大的卡车制造商将专注于电池电动卡车。随后,2021年4月,Traton宣布重型卡车的未来是电池电动。
“氢燃料卡车……将逐渐输给日益实用的电动卡车,原因很简单:后者运营成本更低,”Traton的马蒂亚斯·格伦德勒和安德烈亚斯·卡梅尔写道。两位高管还指出,即使氢价下降,电动卡车仍将保持持续优势。“卡车是使用强度高的资本货物,其燃料成本远高于购置成本,”格伦德勒和卡梅尔写道,“电动卡车使用越多,其能源成本优势就越大。就这样,氢燃料卡车适合长途、电动卡车仅用于短途的普遍观念开始瓦解。”
当然,电动卡车也面临自身挑战。1月12日,北美货运效率委员会和落基山研究所发布了一项关于电动卡车使用的研究,总结了他们认为加拿大和美国为Class 3、4、5级货车及步进式货车、Class 6箱式货车、Class 8码头牵引车和Class 8区域运输牵引车充电所需的条件。研究显示,这些车辆总计约520万辆,每年需要168,582吉瓦时的电力。但作为回报,可避免超过1亿公吨的碳排放。
让最佳应用场景胜出
重型卡车的不同应用为电动和氢燃料卡车提供了多种占据最佳使用场景的机会。长途运输目前对电池电动卡车并不理想,而燃料电池电动卡车制造商正虎视眈眈地盯着这些路线。目前,运行距离越短,电池电动卡车的表现越好。
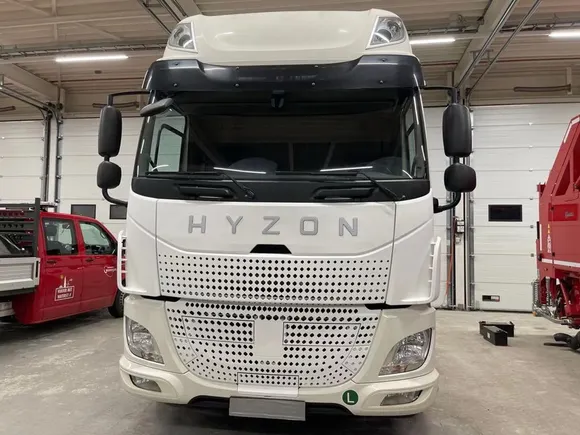
Hyzon首席战略官帕克·米克斯表示,卡车买家在评估零排放卡车时有三个主要目标:一是卡车设计本身,二是服务与更换成本,三是燃料可用性。“坦率地说,一切都归结于燃料,”米克斯说。
当车队考虑零排放车辆时,首先会评估这些重型车辆在五大主要应用中的能力。但北美货运效率委员会执行董事迈克·罗斯表示,许多车队经理会超越这五大应用,思考BEV是否会胜过FCEV,从而产生一个明确的行业赢家。罗斯在一次与车队高管的会议上说,他们想知道谁将赢得销售霸主之争。“我们喜欢笼中斗,对吧?”罗斯说,“这是个热门话题。”
对于车队而言,在Class 8领域采用BEV和FCEV的策略更倾向于缓慢而稳定。电动似乎具有一定优势,尤其是在零担运输和最后一英里等短途车队中。XPO物流正在加州海沃德的一个设施测试数辆由戴姆勒卡车制造的电动Class 8卡车。据XPO公共关系与社交媒体副总裁约瑟夫·切克勒称,其在法国和西班牙的试点项目——当地政府更积极推动绿色能源——进展稍快。“电动卡车使用存在大量机会,但在达到临界规模前,行业仍面临技术和经济障碍,”切克勒说。
但XPO的零担竞争对手Saia决定其BEV采购量将达到三位数。1月6日,Saia签署意向书,从尼古拉购买或租赁最多100辆Class 8电动卡车。Saia官员表示,该协议是在成功演示后达成的。交付将在2022年至2024年间进行,首批25辆可能于2022年到达。
OEM为混合未来做准备
燃料电池公司相信,实现零排放的未来将是多种技术的混合,其中氢能必有一席之地,因为BEV在续航和充电时间上存在问题。米克斯认为,氢能可能取得进展的一个应用领域是垃圾收集。尽管包括纽约市在内的许多市政当局正在测试电动垃圾车,但“大多数市政当局并不太想尝试第二辆,”米克斯说。垃圾收集频繁的启停以及负载收集对电池造成压力,米克斯表示。
长途Class 8市场对Hyzon也颇具吸引力。米克斯称,其燃料电池原型车续航里程为375英里,未来可能提升至400英里,这对有里程焦虑的车队来说是个令人安心的数字。与电力不同,氢能网络尚未建成。因此,Hyzon计划与合作伙伴共同开发和分销氢气。11月10日,Hyzon和TC Energy宣布已就北美氢能生产设施(Hyzon称之为“枢纽”)的开发、建设、运营和所有权达成协议。
但即便Hyzon试图建立网络并将氢成本降至与柴油持平——它相信在联邦补贴支持下能够做到——它也承认卡车运输的某些领域将由电池电动主导。米克斯表示,Hyzon将专注于公交车、Class 8及部分高强度Class 6应用。一些OEM正瞄准所有新领域。沃尔沃卡车北美中央销售电动总监布雷特·波普表示,公司正在准备多种零排放选项,从电池电动开始。“由于没有一种解决方案适用于所有客户,沃尔沃卡车提供不同解决方案,”波普在邮件中表示,并补充说公司已生产天然气和BEV车型,并正在开发FCEV。
与Traton和沃尔沃类似,罗斯相信未来将是多种零排放选项的混合,即便电池电动占据最大份额。“是‘和’,不是‘或’,”罗斯说,“我们确信两者都会存在。”


