加州领跑电动化转型,垃圾处理行业预警“颠簸与擦伤”
加州空气资源委员会(CARB)4月28日通过《先进清洁车队规则》,要求垃圾和废水运输车队在2030年实现10%零排放、2042年实现100%零排放。行业高管在WasteExpo投资者峰会上警告,电池电动卡车在成本、载荷和续航上仍无法与CNG或柴油车竞争,充电基础设施是最大瓶颈。Republic Services等头部企业已开始采购电动卡车,但小型运输商面临更大挑战。
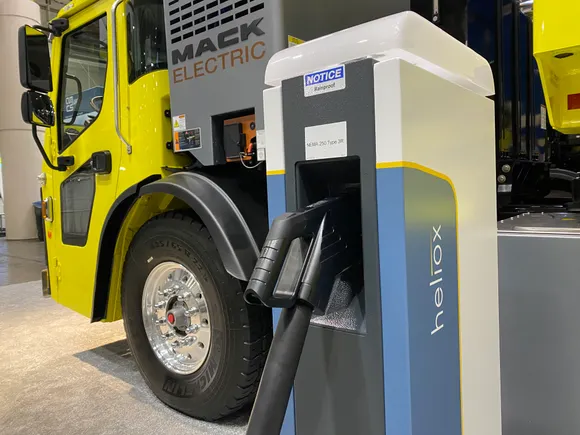
加州空气资源委员会(CARB)通过的《先进清洁车队规则》给垃圾运输行业带来压力,要求其在2042年前实现100%零排放车辆采购。运输商正急于寻找解决方案,而制造商才刚刚开始扩大能满足需求的重型卡车生产规模。随着电池电动垃圾车订单陆续下达,许多人对充电基础设施和技术进步能否满足新监管期限仍存疑虑。
“创新是艰难的,不是一条直线,”Republic Services首席执行官Jon Vander Ark上周在WasteExpo投资者峰会上表示,“会有起伏、颠簸和擦伤。”
CARB于4月28日批准的规则时间表要求,此前使用压缩天然气(CNG)的垃圾和废水运输车队在2030年前实现10%零排放,2042年前实现100%零排放。这一时间表晚于某些其他类型车队的要求,WM等垃圾行业成员曾为此游说,因为他们在CNG车队和基础设施上进行了投资。柴油车队将在转型过程中逐步淘汰。
该规则被车队运营商视为激进,但环保人士和CARB认为必要。CARB在发布中指出,卡车占加州公路温室气体排放的25%,尽管仅占车辆总数的6%。自然资源保护委员会(NRDC)等组织对此举表示赞赏,认为这是交通脱碳的一步。NRDC清洁车辆倡导者Guillermo Ortiz在声明中表示:“这项法规将有助于推动向更清洁、零排放卡车的过渡,创造良好就业机会,并减少交通部门的污染,该部门是该州最大的温室气体排放源。”
但在WasteExpo上,大型运输商高管表示,电池电动卡车技术仍难以满足其车队的所有需求。刚回归的Waste Connections首席执行官Ron Mittelstaedt表示,他见过的电动车型价格是CNG或柴油车的两倍,有效载荷不到60%,运行距离不到25-30%。
“当你谈论这些差异时,成本效益仅为CNG或柴油车的20-22%,”Mittelstaedt在投资者峰会上说,“我不认为这能在丹佛、芝加哥或休斯顿这样的竞争市场中很快准备好黄金时段。”
“基础设施问题”
许多公司最大的担忧是新的充电基础设施,这已引起加州和联邦政府的关注,被视为实现国家电气化目标的紧迫需求。
“需要回答的问题是基础设施问题,”WM首席运营官John Morris在接受采访时表示,“每天有可靠的来源为这些卡车加油是我们需要解决的问题。”
美国国家可再生能源实验室(NREL)在2022年第三季度确定了全国166个重型车队充电站,其中101个是2级充电器,充电一小时后可提供25英里续航;65个是直流充电器,充电30分钟后可提供100英里以上续航。
但Autocar Trucks垃圾处理业务副总裁兼总经理Tim Thornton表示,垃圾运输商在使用和充电电动卡车方面尚未达到规模。“一些客户正在建设基础设施,但他们不是为整个车队建设,”Thornton说。
Republic是一家主动采购电动卡车的运输商。Vander Ark表示,该公司目前约有20辆零排放卡车上路,希望明年达到50辆。Republic通常每年采购约1100辆卡车。Vander Ark的目标是到2025年使其中多达300辆为电池电动,到2028年超过一半为电池电动。
这些投资需要与公用事业公司进行额外的后端工作,以引入必要的基础设施。Vander Ark表示,该公司正在花费部分自有资金建设充电基础设施,并已启动8个地点的电气容量建设。

“你不能给每个站点200辆卡车,”Vander Ark说,“我们需要平衡筛选,所以从20个地点开始,然后逐步扩大。”
据NREL数据,加州目前占全国充电站的三分之一,尽管东海岸近期充电基础设施迅速增加。Vander Ark预计Republic电动垃圾车的推广将遵循类似模式,先满足加州需求,再转向东海岸其他站点,最后进入美国中部,可能辅以氢燃料电池(当技术可用时)。
但小型运输商在建设基础设施方面面临更大挑战,加州资源回收联盟监管事务总监Veronica Pardo表示。这些运输商将依赖州和联邦资金来资助充电基础设施,以及负责为所有行业(不仅是垃圾行业)加速电气化的繁忙公用事业公司。
“当我们谈论Republic时,他们有能力进行更大规模的投资,而你的小型车队则不然,”Pardo说,“对于小型车队,他们基本上必须与地方管辖区和社区合作,制定支持必要基础设施的费率结构。”
据发言人透露,加州能源委员会预计在2021年至2026年间,将在中型和重型车辆电动充电基础设施上花费近20亿美元,迄今已花费约9.5亿美元。
并非所有资金都流向垃圾行业。CEC指出,EnergIIZE商业车辆整笔拨款计划有1.83亿美元可用,中型和重型电动车辆创新充电解决方案计划将有2000万美元可用。垃圾运输商有资格申请这些计划,但需与其他行业的车队竞争。
除了资金挑战,Pardo表示,她所代表的组织中的一些运输商听说公用事业公司建设充电基础设施需要数年延迟,部分原因是新项目积压。CARB在最终规则中承认了这一挑战,允许运营商在遇到基础设施延迟时申请最长五年的实施延期。但Pardo表示,规则不允许这些运输商在延期期间购买新卡车,这实际上让老化车辆留在原地,而不是用CNG等下一代最佳技术替换。
与此同时,车辆制造商需要遵守《先进清洁卡车规则》,该规则同样要求到2039年在加州销售的零排放卡车比例逐步提高。Pardo表示,这可能导致运输商陷入尴尬境地,在实施过程中被困在无法更换的“搁浅”车辆中。
“制造商自身有需要满足的配额,所以他们很可能会告诉加州车队:‘对不起,我们无法向您交付这辆卡车,’”Pardo说,“他们在其他州很乐意销售,但在加州,他们告诉其他州我们不能卖给你。”
技术限制
虽然试点项目正在推进,但出席WasteExpo的卡车制造商承认,电池电动车辆尚无法与CNG或柴油卡车的性能竞争。这一问题在车辆续航方面尤为突出,因为车辆受到重载、不平坦地形和恶劣天气的挑战。
“未来还没有完全到来,所以我们正面临碰撞路线,”Autocar Trucks总裁Jimmy Johnston在接受采访时表示,“我们必须对时机保持现实。”
随着城市越来越多地将电动汽车试点要求写入垃圾运输合同,多家制造商已开始试点或扩大电池电动垃圾车生产。Mack Trucks自2020年起与纽约市环卫局合作试点其LR Electric卡车,最近又收到该市机构的7辆订单。
与此同时,制造商Autocar和Heil已开始向WM演示其Class 8卡车,而McNeilus(Oshkosh旗下)已与Republic Services签署长期协议,试点并扩大其全集成电动垃圾收集车的订单。

卡车制造商Labrie Enviroquip Group总裁兼首席执行官Michael Eastabrook表示,他预计电池电动卡车将变得更加普遍,但充电基础设施等问题将阻止该燃料类型完全取代CNG和柴油。
“这是一个需要进行的更细致入微的对话,比我们当前政治环境允许的要多,”Eastabrook在投资者峰会上说,“如果我们只走电动汽车这条路,他们会在某个时候撞墙,基础设施无法支持。”
Vander Ark指出,Republic今天试点的车辆续航里程略低于100英里,足以满足某些路线,但不太可能满足更偏远社区的需求。其他运输商在理想条件下宣传了更长续航,但一些人对具体数字持谨慎态度,因为降雪等条件会改变电池寿命。WIN Waste Innovations预计将在波士顿地区试点两辆自己的电动后装载卡车,首席执行官Robert Boucher在8月表示,这些卡车将使用WIN垃圾发电厂产生的能源,续航可达6至7小时。
Casella Waste Systems也在与Mack合作,在佛蒙特州试点其LR Electric卡车,部分得益于州拨款。公司创始人兼首席执行官John Casella表示,公司还与Battle Motors合作,但他认为需要谨慎选择首先投放的市场。
“这是令人兴奋的技术。我们将继续试点,继续推动它……但它还有很长的路要走,尤其是在我们的地区,因为我们面对的是山脉和丘陵,”Casella说。
供应链问题仍是运输商和制造商的担忧。Environmental Solutions Group总裁Patrick Carroll表示,目前电动汽车的交付时间比内燃机车辆慢。他表示,自去年以来,这一延迟已缩短数月,今年美国新电池制造商上线可能进一步缩短延迟。“我们确实看到情况开始好转,”他指出。
制造商通常需要数年时间才能达到其电动车型的峰值产量。然而,一旦达到,他们将发现运输商渴望满足新限制的需求——15个州加上哥伦比亚特区已签署谅解备忘录,到2050年将中型和重型卡车过渡到零排放,资金继续通过《通胀削减法案》等项目涌入电气化。
此外,越来越多的州直接采用加州的《先进清洁卡车规则》,表明电动汽车生产和采用的巨变正在进行中。
“预计早期年份会更困难,2030年之后,我们将开始滚动,”Pardo说,“这是想法,无论如何。”
披露:WasteExpo由Informa运营,Informa是Waste Dive出版商Industry Dive的所有者。Informa对Waste Dive的报道没有影响。