专家预测:货运费率或于今年回升
货运公司可能无需等到明年才能摆脱长期费率低迷。多位承运商高管与行业分析师指出,市场已出现改善迹象,费率或于今年回升,但预计涨幅温和,供应链管理者需提前调整策略。
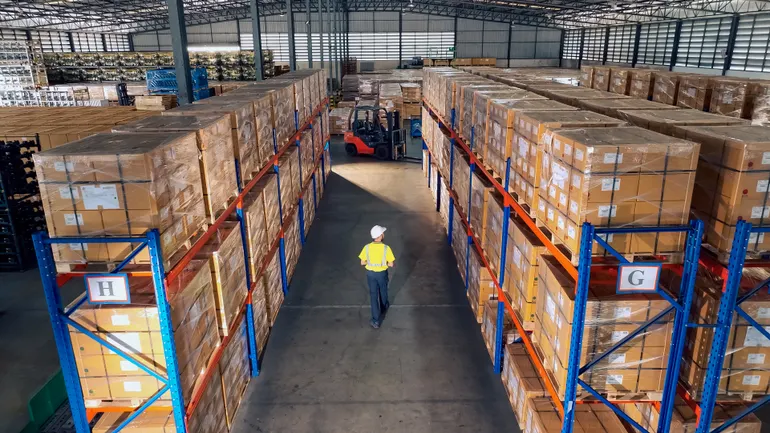
货运公司或许不必等到明年才能摆脱长期费率低迷的困境。承运商正开始释放市场改善的信号,这可能意味着未来供应链管理者将面临更高的货运成本。目前,库存已显现正常化迹象,多家大型货运公司高管也表示,市场回归常态可能就在眼前。
“尽管客户在进入2024年时仍处于高度不确定状态,但几乎没有人认为当前的需求与运力周期是新常态,甚至不认为它能持久。”Schneider National总裁兼首席执行官Mark Rourke在公司第四季度财报电话会议上表示,“他们反复追问的问题是:何时会改变?”
经纪商:卡车运力仍过剩
货运经纪商一致认为,卡车运输领域仍处于运力过剩状态,需要更多承运商退出市场才能恢复平衡。总部位于威斯康星州哈德逊的Valley Companies企业合作副总裁Jason Mansur表示,趋势显示更多卡车公司正在退出,进入市场的公司减少。然而,货运市场开始企稳可能会减缓运力退出速度,这可能意味着费率几乎不变或变化甚微。
“我们的看法是,费率已在去年秋天触底,”他说,“我们看到一些市场开始上涨,但费率仍接近底部。我们预计未来不会进一步下行。”
C.H. Robinson北美地面运输副总裁Ronnie Davis指出,费率企稳的前景以及疫情期间积累的利润,可能是部分卡车公司在低迷周期中坚持下来的另一些因素。“在典型的市场周期中,上升期运力增加10-15%,下降期相应比例退出,但这次并未发生。”Davis说。
不过,DAT Freight & Analytics分析主管Ken Adamo表示,趋势表明货运市场已为复苏做好准备,且已度过周期底部。他的分析显示,小型承运商的运营成本正处在盈亏平衡点。此外,第四季度电商和实体店销售好于预期,零售商得以清空库存。“到目前,库存应已相当 depleted。”Adamo说。
即便如此,货主和承运商都不应期待费率急剧飙升。Adamo表示,只有发生戏剧性事件——如另一场新冠疫情或ELD强制令——才会冲击市场。“有很多顺风因素,”Adamo说,并补充趋势表明“这将是一场温和的复苏。”
卡车现货费率去年触底
(图表:2018年以来平板车、冷藏车和干货车现货费率)
费率不会永远这么低
Adamo表示,DAT数据显示,2023年底现货费率同比下降10-12%,合同费率同比下降12-14%。因此,货主正试图锁定当前最低价格,以应对第三、四季度的需求。现货费率改善可能给货主带来问题——即使他们签有合同。爱荷华州立大学供应链管理系助理教授Jonathan Phares表示,当现货费率在疫情期间飙升并持续至2022年时,市场曾出现承运商放弃合同追逐高现货费率的现象。
尽管很少有专家预测费率会飙升,但多位专家建议货主考虑调整物流管理策略,为转向更有利于承运商的费率市场做准备。Valley Companies的Mansur表示,货主现在就应该为市场转向做规划,包括合理预算或与承运商谈判以加强关系,确保运力需求得到满足。此外,Mansur建议货主考虑向承运商提供更多专属货量,并在装卸操作上增加灵活性。“有很多方法可以帮助承运商,这样当市场转变时,他们会记住你建立的伙伴关系,而不仅仅是把你当作一个比价平台。”他说。
更正:本文先前版本误述了Ronnie Davis的职务。