联合太平洋与诺福克南方合并:北美铁路市场格局或将重塑
联合太平洋(UP)拟收购诺福克南方(NS),若交易获批,将缔造一个横跨北美大陆、总里程达52,215英里的铁路巨头,其规模远超其余四家一级铁路系统。本文基于2024年财务数据及行业分析,梳理合并对市场格局、运价竞争及供应链的潜在影响,并呈现铁路公司、托运人及监管方的不同立场。
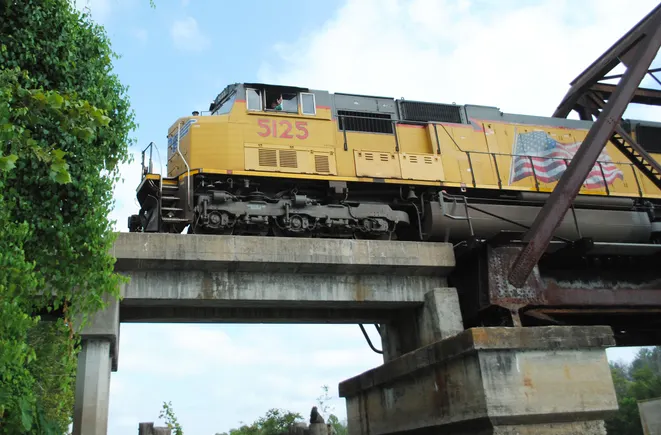
联合太平洋(Union Pacific)对诺福克南方(Norfolk Southern)的拟议收购若获批准,将缔造一个铁路行业的庞然大物,其货运量可能占据北美铁路运输的绝大部分份额。
围绕该合并案对竞争格局的影响,业界争论不休——合并将形成一张总长52,215英里的横贯大陆铁路网,规模远超其余四家一级铁路系统。竞争对手担忧,这张海岸至海岸的网络将凭借其超强的市场力量提高运价并扼杀铁路竞争;而UP与NS则表示,合并将同时增强铁路之间以及铁路与卡车运输之间的竞争。
美国地面运输委员会(STB)于1月16日以申请材料不完整为由予以驳回两家铁路公司于12月提交的这份近6,000页的合并申请。UP表示,将向监管机构补充提供合并后市场份额预测的相关信息,提交完整的UP-NS合并协议全文,并解决委员会在初次申请中指出的其他缺陷。
在两家公司完善申请材料、预计于6月底前重新提交之际,本文梳理了该合并案的潜在规模,以及不同利益相关方对可能影响的看法。
规模有多大?
有一点是确定的:基于2024年财务业绩,合并后的横贯大陆UP公司营收将比排名第二的BNSF铁路公司高出56%。
合并后的UP-NS网络将是一个“规模空前的铁路系统,在大多数大宗商品类别中拥有超过40%的市场份额”,密歇根州立大学伊莱·布罗德供应链管理讲席教授杰森·米勒(Jason Miller)在10月28日的网络研讨会上表示。根据米勒对货运数据的分析,除铁矿石外,合并后的公司在所有铁路运输大宗商品中将位列第一或第二。
宾夕法尼亚州立大学哈里斯堡分校物流与运营管理荣休副教授彼得·斯旺(Peter Swan)在邮件中表示,UP将能够利用这种规模和覆盖范围来压制竞争。
“保持门户开放,并不等同于将联合运价和地方运价维持在现有水平。”

彼得·斯旺
宾夕法尼亚州立大学哈里斯堡分校物流与运营管理荣休副教授
得益于当前区域性的双寡头格局——西部由BNSF和UP主导,东部由CSX和NS主导——许多铁路托运人拥有竞争性的选择。
例如,在休斯顿,港口码头铁路协会(Port Terminal Railroad Association)为UP、BNSF和加拿大太平洋堪萨斯城铁路(CPKC)提供通往一批大型石化厂和港口设施的通道。同样,CSX和NS均可使用康雷尔公司(Conrail)——这家位于底特律、新泽西北部和费城地区的中立本地服务商——的服务,使托运人能够选择任一铁路公司。
斯旺表示,合并后的UP-NS将打破这些地区及其他地区的区域竞争平衡。
目前,在UP始发的东行货物可以与NS或CSX进行交接。反之,在NS始发的西行货物可以与UP或BNSF交接。他解释说,在合并后的世界里,由UP或NS始发的货物很可能只会流向合并后的UP系统。
运价上涨将至?
斯旺表示,虽然托运人仍可控制运输路径——并选择BNSF-NS或CSX-UP的组合——但UP可以设定较高的本地运价,使BNSF和CSX无法有效竞争。
“UP和NS可以提供比BNSF更低的合同运价,但这个价格仍可能高于UP与BNSF在公平竞争环境下形成的价格,”斯旺说。“如果UP拥有垄断地位,而NS与CSX相互竞争,情况也会类似。”
斯旺认为,对于BNSF和CSX控制始发地或目的地的整车及大宗货物运输,它们很可能被迫采取类似行动。“因此,任何对竞争的负面影响都可能波及整个行业,而不仅限于UP和NS两家公司,”他说。
他补充说,保持现有交接点(如芝加哥、圣路易斯和新奥尔良)的开放,并不一定能确保竞争。“保持门户开放,并不等同于将联合运价和地方运价维持在现有水平。”
这些担忧并未被依赖铁路的行业所忽视。“合并很可能导致运价上涨,进而转化为更高的通胀,因为能源、化工和农产品托运人会将增加的运输成本转嫁给客户,”美国化学理事会(American Chemistry Council)首席执行官克里斯·贾恩(Chris Jahn)在接受采访时表示。
贾恩表示,证据明确表明,竞争减少会导致运价上涨。他说,在过去15年中,非竞争性线路的运价上涨了240%,而竞争性铁路线路的运价仅上涨了24%。

合并还可能对其他运输方式的费率产生下游影响,尤其是卡车运输市场。
据密歇根州立大学的米勒称,铁路在整车和大宗货物运输方面拥有定价权,但在多式联运方面缺乏这种优势,因为集装箱和拖车的运价主要由卡车运输行业决定。
尽管如此,如果铁路提高运价,卡车运输公司也会跟进——运输价格将沿着供应链全面上涨,从而推高通胀,并削弱美国公司在全球市场的竞争力。美国工业运输联盟的两名成员在接受采访时表达了上述观点。由于担心遭到铁路公司的报复,他们要求不透露姓名和公司名称。
UP:竞争依然存在
UP首席执行官吉姆·维纳(Jim Vena)驳斥了托运人和铁路公司对竞争的担忧。他表示,UP-NS合并属于首尾相连式合并,网络重叠部分极少。两家铁路公司在中西部仅共同服务少数几个客户地点,UP将采取措施确保这些设施仍能获得两家铁路公司的服务,并补充说,其他客户不会看到其竞争选择减少。
“我们将保持所有交接点开放。我们不会关闭任何交接点,”维纳在10月份的一次采访中说。“有人会说,‘你们拥有太大的市场力量,会试图迫使我们选择你们。’绝对不会。”
维纳表示,托运人仍将能够根据服务和价格,选择通过CSX和BNSF来运输货物。
“如果你是墨西哥湾某地的托运人,要运往美国东部……你会选择最短的路线。去佛罗里达的最短路线是经新奥尔良走CSX,”他说。“我们会保持这个门户开放,因为如果你试图绕行300英里走NS那条更迂回的路线,你就输了。”
维纳表示,在其他UP与BNSF或CSX路线势均力敌的情况下,托运人将保留其竞争选择。在合并申请中,UP和NS表示将为托运人提供“承诺门户定价”(Committed Gateway Pricing)。
“有人会说,‘你们拥有太大的市场力量,会试图迫使我们选择你们。’绝对不会。”
吉姆·维纳
联合太平洋首席执行官
两家铁路公司表示,承诺门户定价将简化那些可能无法直接从合并中受益的联运线路的定价流程。
“承诺门户定价完全是附加性的,在不移除任何现有选择的情况下,提供额外的运价和服务选项,”UP营销与销售执行副总裁肯尼·洛克(Kenny Rocker)在12月19日合并申请提交给联邦监管机构后的网络直播中表示。
然而,UP的竞争对手BNSF和CPKC的首席执行官表示,能够利用承诺门户定价的托运人将寥寥无几。CPKC首席执行官基思·克里尔(Keith Creel)表示,只有20%的客户能从中受益,而BNSF首席执行官凯蒂·法默(Katie Farmer)在1月份中西部铁路托运人协会冬季会议上发表讲话时,将这一数字定为仅1%。
维纳还表示,从长远来看,铁路公司之间的联盟注定失败,而横贯大陆的合并是改善服务、与卡车运输竞争的最有效方式。
然而,最近启动的BNSF-CSX多式联运合作伙伴关系连接了美国西南部和东南部,立即对诺福克南方的国内卡车运输多式联运量造成了冲击。在该服务于8月推出后的六周内,CSX的多式联运量增长了8%,而诺福克南方则下降了6.8%,根据每周交通报告数据。
BNSF和CSX高管表示,他们的联盟在合并宣布之前就已酝酿,但UP和NS将其视为竞争加剧的证据。
“我们开始看到竞争对手对合并公告的反应导致收入流失,”NS首席执行官马克·乔治(Mark George)在该铁路公司的第三季度财报电话会议上表示。“我们预计这种影响将在第四季度加剧,并在近期和中期内持续构成挑战。”